
初心者の自動車保険は条件によって大きく変わる
免許を取得して自家用車を購入するとき、一緒に考えておきたいことが自動車保険です。
「初心者の自動車保険はいくら?」「20歳と25歳では保険料が違う?」「少しでも安くする方法はある?」と気になっている人も多いでしょう。
自動車保険の保険料は、初心者だから一律で年間○万円と決まっているわけではありません。
年齢や等級、車種、補償内容、運転する人の範囲など、様々な条件によって保険料が変わります。
特に初めて自動車保険へ加入する人は、等級による割引が大きくないので条件によっては保険料が高いと感じることもあります。
この記事では、初心者の自動車保険料がどのように決まるのか、そして必要な補償を考えながら保険料を抑える方法について分かりやすく解説します。
初心者の自動車保険が高くなりやすい理由
年齢や等級などによって保険料が変わる
自動車保険の保険料を左右する代表的な条件のひとつが「年齢」や「等級」などです。
自動車保険は「年齢」によって保険料が増減するシステムがあります。若い人は無茶をしやすい(そんなことはないと思うが)ということでしょうか。
「等級」は1年間無事故で1等級上昇(最大20等級)し、等級が上がるほど割引率が向上します。
逆に事故を起こすと等級が下がり、保険料が高くなります。事故を起こしにくい人を安く、起こしやすい人を高くする合理的なシステムです。
| 等級 | 無事故 | 事故あり |
|---|---|---|
| 20等級 | 63%割引 | 44 |
| 19等級 | 55%割引 | 42 |
| 18等級 | 50%割引 | 40 |
| 17等級 | 49%割引 | 38%割引 |
| 16等級 | 48%割引 | 36%割引 |
| 15等級 | 47%割引 | 33%割引 |
| 14等級 | 50%割引 | 31%割引 |
| 13等級 | 49%割引 | 29%割引 |
| 12等級 | 48%割引 | 27%割引 |
| 11等級 | 47%割引 | 25%割引 |
| 10等級 | 45%割引 | 23%割引 |
| 9等級 | 43%割引 | 22%割引 |
| 8等級 | 40%割引 | 21%割引 |
| 7等級 | 30%割引 | 20%割引 |
| 6等級 (初回加入) | 19%割引 | |
| 5等級 | 13%割引 | |
| 4等級 | 2%割引 | |
| 3等級 | 12%割増 | |
| 2等級 | 28%割増 | |
| 1等級 | 64%割増 | |
初めて契約する場合は、6等級からスタートするため最初から大きな割引を受けられるわけではありません。
また、保険会社や契約内容によっては年齢に関する条件も保険料に影響します。
そのため、同じ車を購入したとしても「18歳で初めて保険に入る人」「30歳で初めて保険に入る人」では保険料が変わる可能性が高いです。
「初心者はいくら」と考えるより、自分の年齢や契約条件で見積もりを取ることが大切です。
車種や補償内容でも金額は変わる
同じ年齢、同じような契約条件でも、車種などが異なれば保険料に差が出る場合があります。
統計上事故が発生しやすい大排気量クーペは高い傾向があり、一方でコンパクトカーや軽自動車は安い傾向があります。
さらに大きく影響するのが補償内容です。
対人、対物賠償だけでなく、人身傷害や車両保険など、どのような補償を付けるかによって保険料は変わってきます。
特に車両保険を付ける場合は、補償範囲や免責金額などの設定によっても保険料が変わることがあります。
「安ければどの保険でもいい」と補償内容を削りすぎるのはおすすめできません。
まずは必要な補償を考えたうえで、複数の見積もりを比較することがポイントです。
自動車保険を安くするなら契約条件を見直す
運転する人の範囲を必要以上に広げない
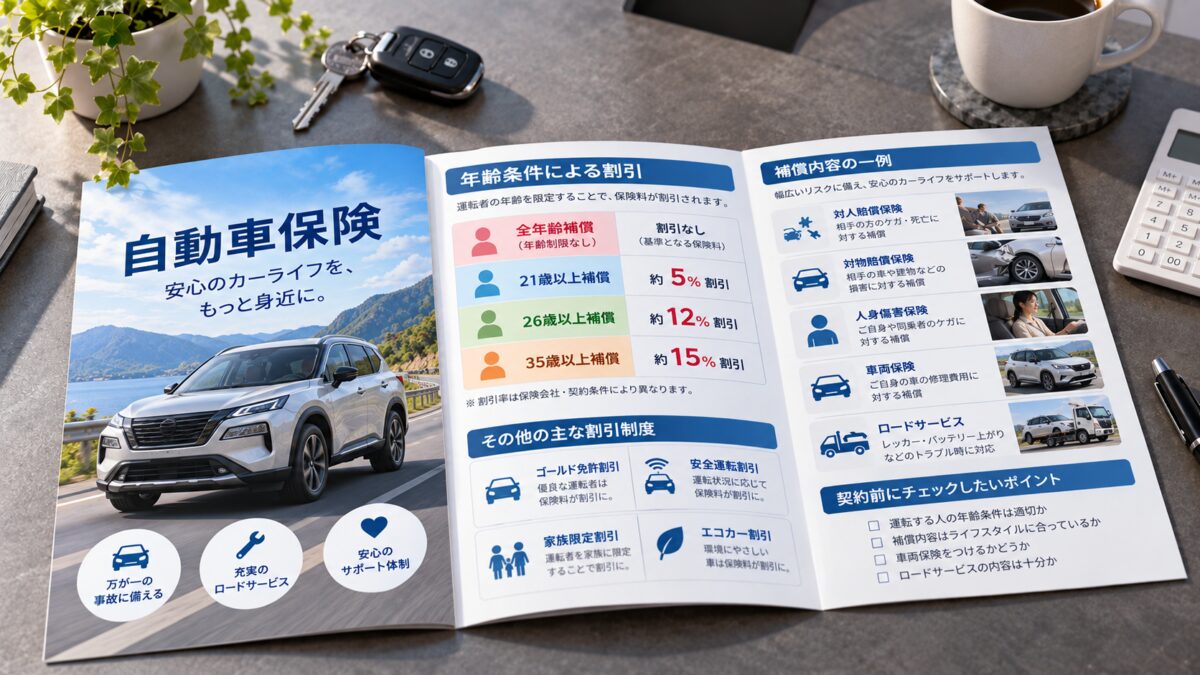
保険料を見直すときに確認したいことが、補償される運転者の範囲です。
自分しか運転をしない車なのに、必要以上に広い範囲を補償する契約になっていると保険料が高くなってしまいます。
例えば「全年齢補償」と「30歳以上補償」では、後者のほうが年間5万円以上安くなることもあります。
これは月々の支払いに換算すると4,600円ほどになるので決して無視のできない差額です。
一方で自分しか乗らないのに、補償対象ではない家族などが運転してしまうと契約違反になります。
誰がその車を運転する可能性があるのか、契約前に整理しておきましょう。
また、年齢条件などを設定できる場合も実際に運転する人に合わせて考える必要があります。
実際の利用状況に合った条件にすることで、不要な保険料がないか確認しましょう。
車両保険は必要性と補償範囲を考える
自分の車が事故などで損害を受けた場合に備えるものとして「車両保険」があります。
初めて車を購入する人の場合、「車両保険は絶対に付けるべき?」と迷うこともあるでしょう。
必要性は車の価格や年式、貯蓄状況などによって変わるため、一律に判断することはできません。
たとえば購入したばかりの車で、事故による大きな修理費や買い替え費用を自分で負担するのが難しい場合は車両保険を検討する意味が大きくなります。
以下に「300万円の車を購入した場合」の車両保険の一例を記載します。
| 経過年数 | 補償上限の目安 |
|---|---|
| 1年目(購入時) | 300万円 |
| 2年目(1年経過) | 約270万円 |
| 3年目(2年経過) | 約240万円 |
| 4年目(3年経過) | 約210万円 |
| 5年目(4年経過) | 約180万円 |
契約条件にもよりますが、たとえば車を購入した直後に水没などで全損した場合、1年目なので車の購入費用の全額が補償されるイメージです。
当然ですが車両保険に入っていなければこれらの補償を受けることはできず、すべて実費負担になります。
近年の集中豪雨で騒がれた「車はないのに(水没して壊れた)ローンだけが残る」という現象は、この車両保険の有無によって生じていたからです。
車両保険は万が一のときに手厚い補償を受けられるため、車両保険非加入時よりも保険料が高くなる傾向があります。
一方で、中古で購入した安い車の場合は、購入価格以上の補償を受けることができないため車両保険の恩恵が少なくなります。
保険料だけを理由に外すのではなく、事故が起きたときに自分でどこまで負担できるのかを考えて判断しましょう。
複数の自動車保険を同じ条件で比較する
1社だけで決めず見積もりを比較する
保険料を抑えたいのであれば、複数の保険会社から見積もりを取って比較する方法があります。
同じ車、同じ運転者でも保険会社によって保険料や補償内容、付帯サービスなどが異なることがあります。
そのため、最初に見積もった1社だけを見て「自動車保険ってこんなに高いんだ」と決めつける必要はありません。
重要なことは、できるだけ条件を揃えて比較することです。
一方だけ車両保険が付き、もう一方は車両保険なしでは単純な保険料比較ができません。
補償内容、免責金額、運転者の範囲などをそろえて比較することで、自分に合った保険を判断しやすくなります。
保険料だけでなく補償内容も確認する
複数の見積もりを比較すると「この会社が一番安いからここにしよう」と思うかもしれません。
しかし、自動車保険は料金だけで選ぶものではありません。
安く見える理由が補償内容の違いである可能性もあります。
対人、対物賠償、人身傷害、車両保険などの内容だけでなく、事故時の対応やロードサービス、各種特約なども比較しておきましょう。
年間保険料が少し安くても、自分に必要な補償が不足していては意味がありません。
「一番安い保険」ではなく「必要な補償を確保したうえで納得できる保険料」を目指して比較することが大切です。
初心者の自動車保険は「補償と料金」のバランスで選ぼう
初心者の自動車保険料は、年齢や等級、車種、補償内容などによって大きく変わります。
まずは自分の車と年齢、運転する人などの条件を入力して、実際の見積もりを確認してみましょう。
そのうえで、運転者の範囲、年齢条件、車両保険、免責金額、特約などに無駄がないかを確認すると、保険料を見直しやすくなります。
ただし、保険料を安くするためだけに必要な補償まで削ってしまうのは避けたいところです。
自動車の事故では、状況によって大きな損害が発生する可能性があります。
特に免許を取得したばかりの時期は、保険料の安さだけではなく、万が一の事故にどこまで備えられるのかも考えておきましょう。
そして自動車保険を選ぶときは1社だけで決めず、同じような条件で複数の保険を比較してみるのがおすすめです。
コメント