
自家用車をもつなら任意保険への加入はほぼ必須
自動車保険には「自賠責保険(車検取得時に強制的に加入する保険)」と「任意保険」があります。
「自賠責保険に入っているなら任意保険はいらない?」「ほとんど車に乗らないから入らなくても大丈夫?」と疑問に思っている人もいるでしょう。
任意保険はその名前のとおり、法律上すべての自動車に加入が義務付けられている保険ではありません。
しかしながら「加入しなくても問題ない」という意味ではありません。
自動車事故の場合は自分だけではなく相手を死傷させる可能性があります。当然ながら責任の重さや損害賠償の額も計り知れないものとなるのです。
賠償責任が発生しない生命保険や医療保険との違いはここです。
自賠責保険だけではどう考えても不十分なので、自家用車を所有するのであれば、万が一に備えて任意保険へ加入しておくことを強くおすすめします。
私も学科教習では「任意保険の重要性」について時間をかけてでも教習生に伝えています。
この記事では、自賠責保険と任意保険の違いから、任意保険が必要といわれる理由まで分かりやすく解説します。
自賠責保険だけではすべての事故に備えられない
自賠責保険は相手の人身損害を補償するための保険
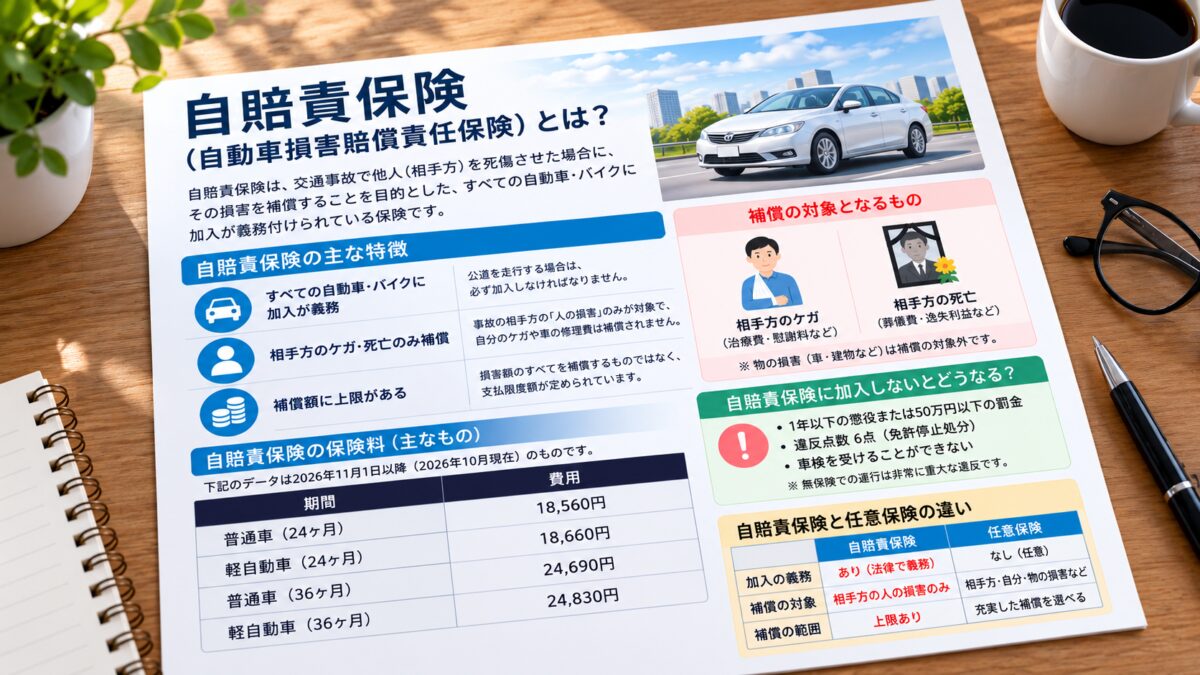
自動車保険を理解するために、まずは「自賠責保険」と「任意保険」の違いを知っておきましょう。
自賠責保険は、自動車損害賠償保障法に基づいて加入が義務付けられている保険です。
基本的に法定24ヶ月点検(初回登録時のみ36ヶ月)実施時に強制的に加入することになるので、車検に出せば何もしなくても自動的に加入されます。
下記のデータは2026年11月1日以降(2026年10月現在)のものです。
| 期間 | 費用 |
|---|---|
| 普通車(24ヶ月) | 18,560円 |
| 軽自動車(24ヶ月) | 18,660円 |
| 普通車(36ヶ月) | 24,690円 |
| 軽自動車(36ヶ月) | 24,830円 |
自賠責保険は最低限の対人補償なので、相手の車や物、自分自身の損害などは基本的に補償されません。
自賠責保険の概要は以下の通りです。
| 損害の種類 | 支払い限度額 |
|---|---|
| 障害 | 最高120万円 |
| 後遺障害 | 最高4,000万円 |
| 死亡 | 最高3,000万円 |
一見支払い限度額だけを見れば「障害でも最高120万円支払われるなら安心だ」と思いがちですが、自動車事故の場合はむしろ安すぎる金額です。
相手が死亡、あるいは後遺障害をともなった場合は基本的に「数千万」ではなく「数億」の世界です。
損害賠償で1億円請求された場合は、自賠責保険で最大限にまかなっても実費で7,000万円を支払う必要があります。
以下はほんの一例ですが判例を記載します。
| 発生年 | 事故内容 | 損害賠償 |
|---|---|---|
| 2021年 札幌地裁 | 自動車事故により19歳大学生が重い後遺障害を負った事故。 | 4億5,063万円 |
| 2022年 東京地裁管内 | 交通事故で頭部に重傷を負い、高次脳機能障害1級になった事故。 | 約3.17億円 |
| 2024年 大阪高裁管内 | 自転車で道路を横断中、走行してきた自動車と衝突。重度の脳損傷を負った事故。 | 約3.08億円 |
このように「億超え」の判例は他にも多数あり、決して珍しいものではありません。
この自賠責保険で足りない部分を補う保険が「任意保険」です。
自動車を運転するときは、自賠責保険では不十分であることを理解しておく必要があります。
相手の車や物への損害は自賠責では補償されない
特に注意したいことが、交通事故で相手の車や建物などを壊してしまった場合です。
自賠責保険は被害者の「人身損害だけ」を補償する制度なので、相手の車などに対する物的損害は一切補償されません。
たとえば「高級車に追突してしまった」「店舗に車で突っ込んでしまった」といった事故では必然的に損害が大きくなります。
任意保険へ加入していなければ、基本的にすべて実費で支払わなければなりません。
もちろん物だけでなく、休業などに関する損害が発生することもあります。
事故は起こしたくて起こるものではありません。
だからこそ、自賠責保険とは別に任意保険で備えることが重要になるのです。
任意保険なら自賠責で足りない部分に備えられる
対人、対物賠償で大きな事故に備える
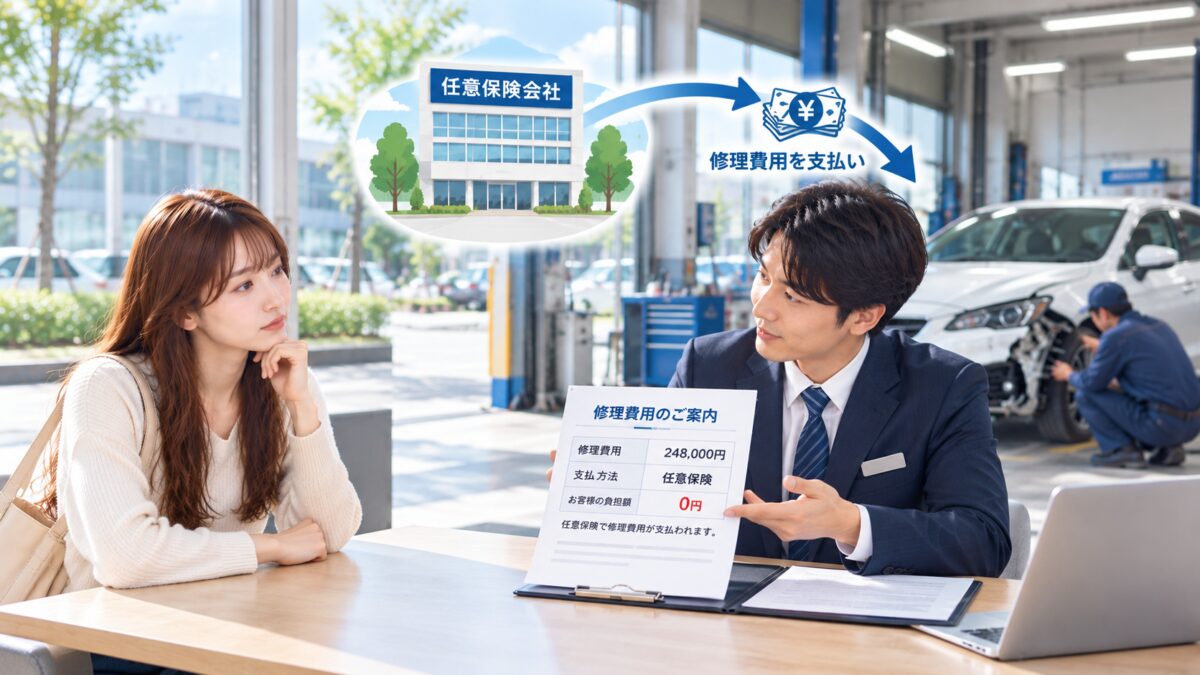
任意保険の重要な補償のひとつが、対人賠償保険や対物賠償保険です。
対人賠償保険は、事故によって他人を死傷させ、法律上の損害賠償責任を負った場合などに自賠責保険の補償を超える部分へ備えるためのものです。
対物賠償保険は、相手の車や建物など他人の財物に損害を与え、法律上の損害賠償責任を負った場合などに備えるものです。
簡潔にまとめると、任意保険に加入することで自賠責保険では足りない補償を大幅に補填することができます。
| 比較項目 | 自賠責保険 | 任意保険 |
|---|---|---|
| 加入 | 強制 | 任意 |
| 保険料 | 約1万円前後/年 | 約3万円〜15万円以上/年 |
| 料金の算出方法 | 車種と契約期間 | 年齢、等級、車種、補償内容、使用状況などで変動 |
| 相手のケガ | ◯ | ◯ |
| 相手の死亡 | ◯ | ◯ |
| 対人補償(障害) | 最大120万円 | 無制限に設定可能 |
| 対人補償(死亡) | 最大3,000万円 | 無制限に設定可能 |
| 対人補償(後遺障害) | 最大4,000万円 | 無制限に設定可能 |
| 相手の物的損失 | ✕ | ◯対物補償 |
| 自分のケガ | ✕ | ◯人身障害など |
| 同乗者のケガ | ◯被害者の場合のみ | ◯ |
| 自分の車 | ✕ | ◯車両保険加入時 |
| 単独事故 | ✕ | ◯契約による |
| 盗難、自然災害 | ✕ | ◯契約による |
| 示談交渉さーびす | ✕ | ◯契約による |
| 補償内容の選択 | ✕ | 自由に選択可能 |
このように、任意保険は自分の意思で加入を選択する有料サービスであるため、補償も手厚いものになっています。
任意保険の支払い方法は月単位で割ることが多く、おおむね月額2,500円〜12,500円です。
当然補償内容が手厚いほど費用は高くなりますが、加入から14年間無事故であれば63%(20等級)の割引を受けることができます。
そうなると月々で支払う費用はおおむね925円〜4,625円になります。
20歳で加入するとして、34歳の働き盛り(住宅ローンなども考慮すると)で出費が少なくなるのはかなり大きいです。
もちろん保険内容だけではなく、保険会社によっても任意保険の費用は大きく異なります。
任意保険に加入をするときは、大きな賠償責任にも対応できる補償内容になっているかを確認することが大切です。
特に「車両保険」を付けると保険料が高くなりますが、たとえば豪雨による水没で車が廃棄処分になった場合も、当該する車の価値に応じた保険料が支払われます。
車が使えなくなってもローンを組んでいる場合はローンのみ残る形となるため、車両保険に入っていなかった場合はほぼ泣き寝入り状態です。
具体的な補償内容や保険金額については、各保険会社の商品内容を確認して選びましょう。
自分や同乗者、自分の車への補償も検討できる
任意保険は、相手への賠償だけに備えるものではありません。
契約内容によっては、自分や同乗者が事故で死傷した場合の損害に備える人身傷害保険などを付けることができます。
また、自分の車が事故などによって損害を受けた場合に備える車両保険の存在はかなり大きいです。
たとえば自分の車をぶつけて大きな修理が必要になった場合、その費用をすべて自己負担するのが難しい人もいるでしょう。
特に購入したばかりの車や高額な車の場合は、車両保険の必要性についても検討しておきたいところです。
「何かあったときに自分で負担できないリスクは何か」を考えながら補償を選びましょう。
任意保険は保険料だけで選ばない
必要な補償を削りすぎない
初めて自動車保険の見積もりを取ると「思っていたよりも高い」と感じる人もいるでしょう。
そこで「できるだけ安くしたいから補償を全部最低限にしよう」と考えるかもしれません。
しかし、自動車保険は事故が起きたときの大きな経済的リスクに備えるためのものです。
毎月、毎年の保険料だけを考えて必要な補償まで削ってしまうと、事故が発生したときに大きな自己負担が残る可能性があります。
保険料を抑えたい場合は、まず運転する人の範囲や車両保険、各種特約などを確認し、自分に本当に必要な補償を整理することから始めましょう。
複数の保険会社を同じ条件で比較する
必要な補償を確保しながら保険料を抑えたいのであれば、複数の自動車保険を比較する方法があります。
保険会社もいわゆる「差別化」が必要なため、売りとなるサービスが異なることがあります。
たとえるなら同じ寿司のチェーン店でも「かっぱ寿司」「はま寿司」「スシロー」などでメニューに差別化が見られますよね。
「はま寿司のポテトが好き」「くら寿司のビッくらポンが好き」など、人によって好みが分かれるのもこの差別化の影響です。
同じように、保険会社によって保険料や商品内容、サービスが異なるため、1社だけの見積もりで決める必要はありません。
ただし比較するときは、補償条件をできるだけそろえることが重要です。
たとえば、一方は「車両保険あり」、もう一方は「車両保険なし」では単純に年間保険料だけを比較できません。
対人、対物賠償、人身傷害、車両保険、免責金額、運転者の条件などを確認しながら比較しましょう。
「一番安い保険」ではなく「必要な補償を確保したうえで納得できる保険」を選ぶことが大切です。
任意保険は万が一の事故から生活を守るために必要
任意保険は法律上の加入が一律に義務付けられているものではありません。
しかし、自賠責保険だけですべての交通事故による損害をカバーできるわけでもありません。
自賠責保険には補償範囲や限度額があり、相手の車や物に与えた損害などは対象外です。
自動車事故では、自分の貯蓄だけでは簡単に負担できないほど大きな賠償責任が発生する可能性があります。
だからこそ自家用車を所有して運転するのであれば、対人賠償、対物賠償をはじめ、自分に必要な補償を備えた任意保険への加入を強くおすすめします。
もちろん、補償を増やせばその分保険料が高くなることもあります。
大切なのは「全部付ければ安心」「安ければお得」と単純に判断するのではなく、自分が負担できるリスクと保険で備えるリスクを分けて考えることです。
初めて任意保険へ加入する人は、必要な補償内容を整理したうえで複数の保険会社から見積もりを取り、比較してみるとよいでしょう。
自動車保険は事故を起こすことを前提に加入するものではなく、万が一事故が起きたときに自分や家族の生活を守るための備えとして考えることが大切です。
コメント